1872-ben vagyunk, egy évvel az összeomlás előtt? Az AI-láz és a nagy vasúti krach
Azon az őszön a 350 amerikai vasúttársaságból alig száz fizetett osztalékot, a vasútépítés mégis a csúcson járt: jórészt kölcsönpénzből. Egy évvel később bedőlt a kor egyik legnagyobb vasútépítését finanszírozó bankház, és tíz napra bezárt a New York-i tőzsde. Az AI-óriások mostanra szintén rákényszerültek, hogy hitelből építsenek. Melyik évet mutatja most a naptár?
Tegnap arról írtunk, hogy csődvédelmet kért a Character.ai, az AI-boom egyik korai sikercége. Havonta 12 millió ember használta, a bevételéből mégsem tudta kifizetni a működéséhez szükséges számítási kapacitást.
A vég kezdete vagy a kezdet vége? Csak a második vonal rostálódik, a nagyok pedig felosztják majd maguk közt a piacot? Vagy az a következő kérdés, hogy ők meddig bírják?
Edward Chancellor brit pénzügytörténész, aki júliusban az AI-buborékot a vasútlázhoz hasonlította, úgy látja, hogy a nagy technológiai forradalmak rendre beváltották az ígéretüket, az építkezést finanszírozó befektetőknek viszont gyakran alig maradt valami a kezükben. De azóta megváltozott a pénz forrása, és ez a 19. századi párhuzamot sokkal kézzelfoghatóbbá teszi.
Két vasútláz, kétféle pénz
A vasútlázat gyakran egy történetként emlegetik, pedig legalább két, egészen eltérő lefolyású válságról van szó.
Az 1840-es évek brit vasútlázát főként részvényekből, nem pedig hitelből finanszírozták. A láz olyan mértékű volt, hogy 1848-ban a vasúti részvények a brit tőzsde teljes értékének 71 százalékát adták. Ahogy tegnap is írtuk,
a befektetők a vasútba tett pénzük nagyjából harmadát elvesztették, a vonalak azonban tovább üzemeltek.
William Quinn gazdaságtörténész rávilágít: ha a bankok kimaradnak egy buborékból, akkor a kipukkanásnak kisebb a hatása.
Az Egyesült Államokban másképp alakult a vasútépítő-láz története. Az amerikai részvénypiac akkoriban kicsi volt, ezért a vasútépítés több mint háromnegyedét kötvényekből, magyarul kölcsönpénzből fizették. A polgárháború végétől 1872-ig a hálózat 35 ezer mérföldről 70 ezerre nőtt, a vasútépítésre fordított összeg pedig az 1870-es évek elején elérte az évi 400 millió dollárt, a GDP csaknem 5 százalékát.
Az 1870-es évek elején versenyfutás indult a második, az egész kontinenst átszelő amerikai vasútvonalért. Az egyik legmerészebb terv a Northern Pacific volt, amelyet a Felső-tótól a csendes-óceáni Puget Soundig akartak megépíteni, mögötte pedig Jay Cooke állt, az ország legismertebb bankára, aki a polgárháború idején 2 milliárd dollárnyi állampapírt adott el közvetlenül a lakosságnak. Cooke vállalta, hogy 100 millió dollárt gyűjt össze a vasútra. Ahamed szerint
ez ma több mint ezer milliárd dollárnak felelne meg.
A pénz azonban nem jött. 1870-ben kitört a francia–porosz háború, és az európai befektetők, akik addig az amerikai vasutak egyik fő finanszírozói voltak, elfordultak az amerikai értékpapíroktól.
1873 elejére Cooke a 100 millióból 14 milliót tudott összeszedni, és a tervezett pályának még a harmada sem készült el. De ő nem adta fel, a bankja betéteseinek pénzéből – amelyet azok bármikor visszakérhettek – kezdte finanszírozni a vasutat, egy hosszú távú, bizonytalan megtérülésű beruházást. Ahamed szerint ez a megoldás a mai magánhitelalapok körüli zavarokra emlékeztet.
1873 szeptember 18-án a legnagyobb New York-i bankok közölték, hogy nem hiteleznek tovább Cooke-nak. A bankház bezárt, a tőzsde tíz napra felfüggesztette a kereskedést, két éven belül pedig a vasúti kötvények harmada egyáltalán nem fizetett kamatot.
Noah Smith amerikai közgazdász szerint a legérdekesebb az, hogy a krach után a vasúthálózat hossza nem csökkent, és a bővülése is csak rövid időre lassult le.
Az volt a baj, hogy a vasutakat gyorsabban finanszírozták, mint ahogy azok értéket tudtak termelni.
A vasút teljes haszna ugyanis csak akkor jelent meg, amikor köré új városok és iparágak épültek. Smith példája a Sears csomagküldő katalógusa, amely vasúton juttatta el az árut az ország bármely pontjára, és átalakította az amerikai kiskereskedelmet. Ezt azonban csak 1888-ban kezdte el, tizenöt évvel a krach után.
Saját pénzről hitelre
Smith tegnap megjelent írásában ugyanerre a kérdésre tér vissza, és már az alcíme is az: „1872-ben vagyunk?”
Egy évvel ezelőtt az elemzők még csak attól tartottak, hogy egyszer majd kipukkanhat az AI-buborék. Az adatközpontokat építő nagy felhőszolgáltatók akkor még főként a saját bevételükből fizették az építkezést. Mostanra a beruházás akkorára nőtt, hogy hitelt kell felvenniük. Smith szerint
a Microsoft kivételével mindegyiküknél negatívba fordult, vagy az év végére negatívba fordul a szabad pénzáramlás, vagyis a működésből befolyó pénz már nem fedezi a beruházásokat.
Stijn Van Nieuwerburgh, a Columbia Egyetem közgazdásza szerint az Oracle, a Microsoft, az Amazon, a Meta és az Alphabet beruházásai 2020-ban együtt mintegy 97 milliárd dollárt tettek ki, 2025-ben már több mint 400 milliárdot, idén pedig várhatóan 800 milliárd fölé nőnek.
Így idén várhatóan először költenek többet építkezésre, mint amennyi készpénzt az üzletük egész évben termel.
Számításai szerint az AI-infrastruktúra 2025 és 2032 között évente átlagosan a GDP 3,6 százalékát viszi el, szemben a vasútépítés 2,2 százalékával 1870 és 1890 között.
Smith szerint amíg a cégek készpénzből fizettek, biztonságban voltak. Ha az AI-bevételek csalódást okoznak, legfeljebb az árfolyamuk esik, de az üzlet megy tovább. Ellenben
minél többet vesznek fel hitelből, annál több bevételre van szükségük már csak ahhoz is, hogy fizetőképesek maradjanak.
A nagykép ugyanakkor nem csak sötét.
Smith szerint a költés gyorsulásával az AI-cégek bevételek is meglódultak, sőt még annál is gyorsabban nőttek. Ez főként a kódolni tudó AI-ügynököknek köszönhető. (Ilyen az Anthropic Claude Code nevű terméke és az OpenAI Codexe.) Ezek lettek az AI első olyan alkalmazásai, amelyekért a vállalatok tömegesen és szívesen fizetnek, így a két cég, elsősorban az Anthropic, hirtelen bőven jutott bevételhez.
Michael Mauboussin, a Morgan Stanley befektetési elemzője szerint, hogy egy cég többet költ beruházásra, mint amennyi pénzt az üzlete egy év alatt termel, önmagában nem baj, ha a beruházás később busásan megtérül. Példaként a Walmart áruházláncot hozza: 1973 és 1986 között tizennégy éven át minden évben többet költött új áruházakra, mint amennyi pénze a működéséből maradt, mégis kiváló üzletet csinált. Részvényesei ezalatt évente átlagosan háromszor annyit kerestek, mint akik a nagy amerikai cégek tőzsdeindexébe fektettek.
A nagy felhőszolgáltatók ugyanezen az úton járnak, írja. 2024 elején a beruházások kifizetése után még mintegy 170 milliárd dollárjuk maradt egy évre számolva, idén nyárra már csak 35 milliárd. Az elemzők átlagos várakozása szerint 2027-re 265 milliárd dollárral többet költenek majd, mint amennyit megkeresnek, és ezt a különbséget hitelből kell fedezniük. Utána viszont fordulhat a kocka:
2030-ra a beruházások után évi mintegy 505 milliárd dollár maradhat a kasszában.
A hitel, ami nem látszik
Van Nieuwerburgh tanulmánya arra is rávilágít, hogy a hitel egy része nem a cégek mérlegében jelenik meg.
Például a Meta louisianai Hyperion adatközpontja nagyjából 30 milliárd dolláros beruházás. A Meta a projekt 80 százalékát mintegy 2,5 milliárd dollárért eladta a Blue Owl befektetési cégnek, a közös vállalat pedig 27 milliárd dollár hitelt vett fel 2025 októberében. Ez
az Egyesült Államok történetének legnagyobb egyedi, befektetési minősítésű vállalati kötvénykibocsátása volt.
Az adatközpont értékének így mintegy 90 százaléka hitel, miközben a Meta saját eladósodottsága ennek töredéke. A Meta bérlőként fizeti a költségeket, a kölcsönt viszont egy külön cég vette fel, ezért az a Meta könyveiben nem jelenik meg tartozásként. A Wall Street Journal szerint a négy nagy felhőszolgáltató (a Microsoft, az Alphabet, az Amazon és a Meta) mintegy 3 ezer milliárd dolláros adatközponti kötelezettségének csak az ötöde látszik a mérlegekben.
A sín évszázadig szolgál, a chip néhány évig
A párhuzam legkényesebb pontja az eszközök élettartama. Míg a csatornák, a vasutak és a száloptikai kábelek évtizedekig szolgáltak, egy GPU három-hat év alatt gazdaságilag elavulhat. Júliusi cikkünkben már írtunk arról, hogy a nagy cégek három évről öt-hat évre nyújtották meg szervereik könyv szerinti élettartamát, így kisebb évi költséget kell elszámolniuk.
Van Nieuwerburgh most azt is kiszámolta, mit jelent ez a bevételek oldalán.
Ha a gépek hat évig hasznosak, a 2025 és 2032 között épülő adatközpontoknak 2032-re évi mintegy 3700 milliárd dollár bevételt kell termelniük ahhoz, hogy tisztes hozamot hozzanak. Ha csak három évig, a szükséges bevétel 6 ezer milliárd dollárra nő. Összehasonlításként, az OpenAI és az Anthropic együttes éves bevétele ma mintegy 100 milliárd dollár:
tehát ennek 2032-ig évente nagyjából 80 százalékkal kellene nőnie, hogy elérje a hatéves számítás szerinti szükséges szintet.
Odlyzko sem tartja szerencsésnek a vasúti párhuzamot: a vasútnál az emberek legalább értették, hogyan működik és mire való, a generatív AI-nál viszont
elveszítjük a kapcsolatot a valósággal.
A Payden & Rygel befektetési cég elemzése két további különbségre is rámutat.
Két város, például London és Manchester között jellemzően csak egyetlen vasútvonalnak van értelme. Ha egy rivális társaság mellé épít egy másodikat, az egyik szinte biztosan feleslegessé válik.
Az adatközpontokkal egészen más a helyzet: inkább gyárakra hasonlítanak, mert minden új épület növeli a teljes számítási kapacitást, és a többletkapacitás nem válik feleslegessé. A másik különbség, hogy a viktoriánus befektetők abból a téves feltevésből indultak ki, hogy az utasforgalom drámaian megnő. Ma viszont pontosan mérhető, mennyi számítási teljesítményt igényel az AI-modellek fejlesztése és használata, így a befektetők folyamatosan látják, hogyan alakul a kereslet.
Ki nyer a végén?
Smith három lehetséges forgatókönyvet vázolt fel arra, hogyan érhet véget rosszul az AI-buborék.
Az elsőt, amely szerint az AI egyszerűen nem bizonyul elég hasznosnak, ő maga sem tartja valószínűnek, hiszen az emberek tömegesen és tartósan használják.
A második a vasúti forgatókönyv, amelyről eddig szó volt: a technológia beválik, de a hiteleket előbb kell visszafizetni, mint ahogy a haszon megérkezik.
A harmadikkal szerinte alig foglalkozik valaki. Eszerint az AI működik és gyorsan terjed, a hasznát mégsem az AI-cégek viszik el, hanem a felhasználók. Ha sok cég kínál nagyjából egyforma tudású modelleket, a verseny lenyomja az árakat, és az AI olyan üzletté válhat, mint a légi közlekedés vagy a napelemgyártás. A repülés átalakította a világot, a napelem olcsó és mindenütt jelen van, gyártóik és üzemeltetőik viszont jellemzően szerény haszonnal működnek.
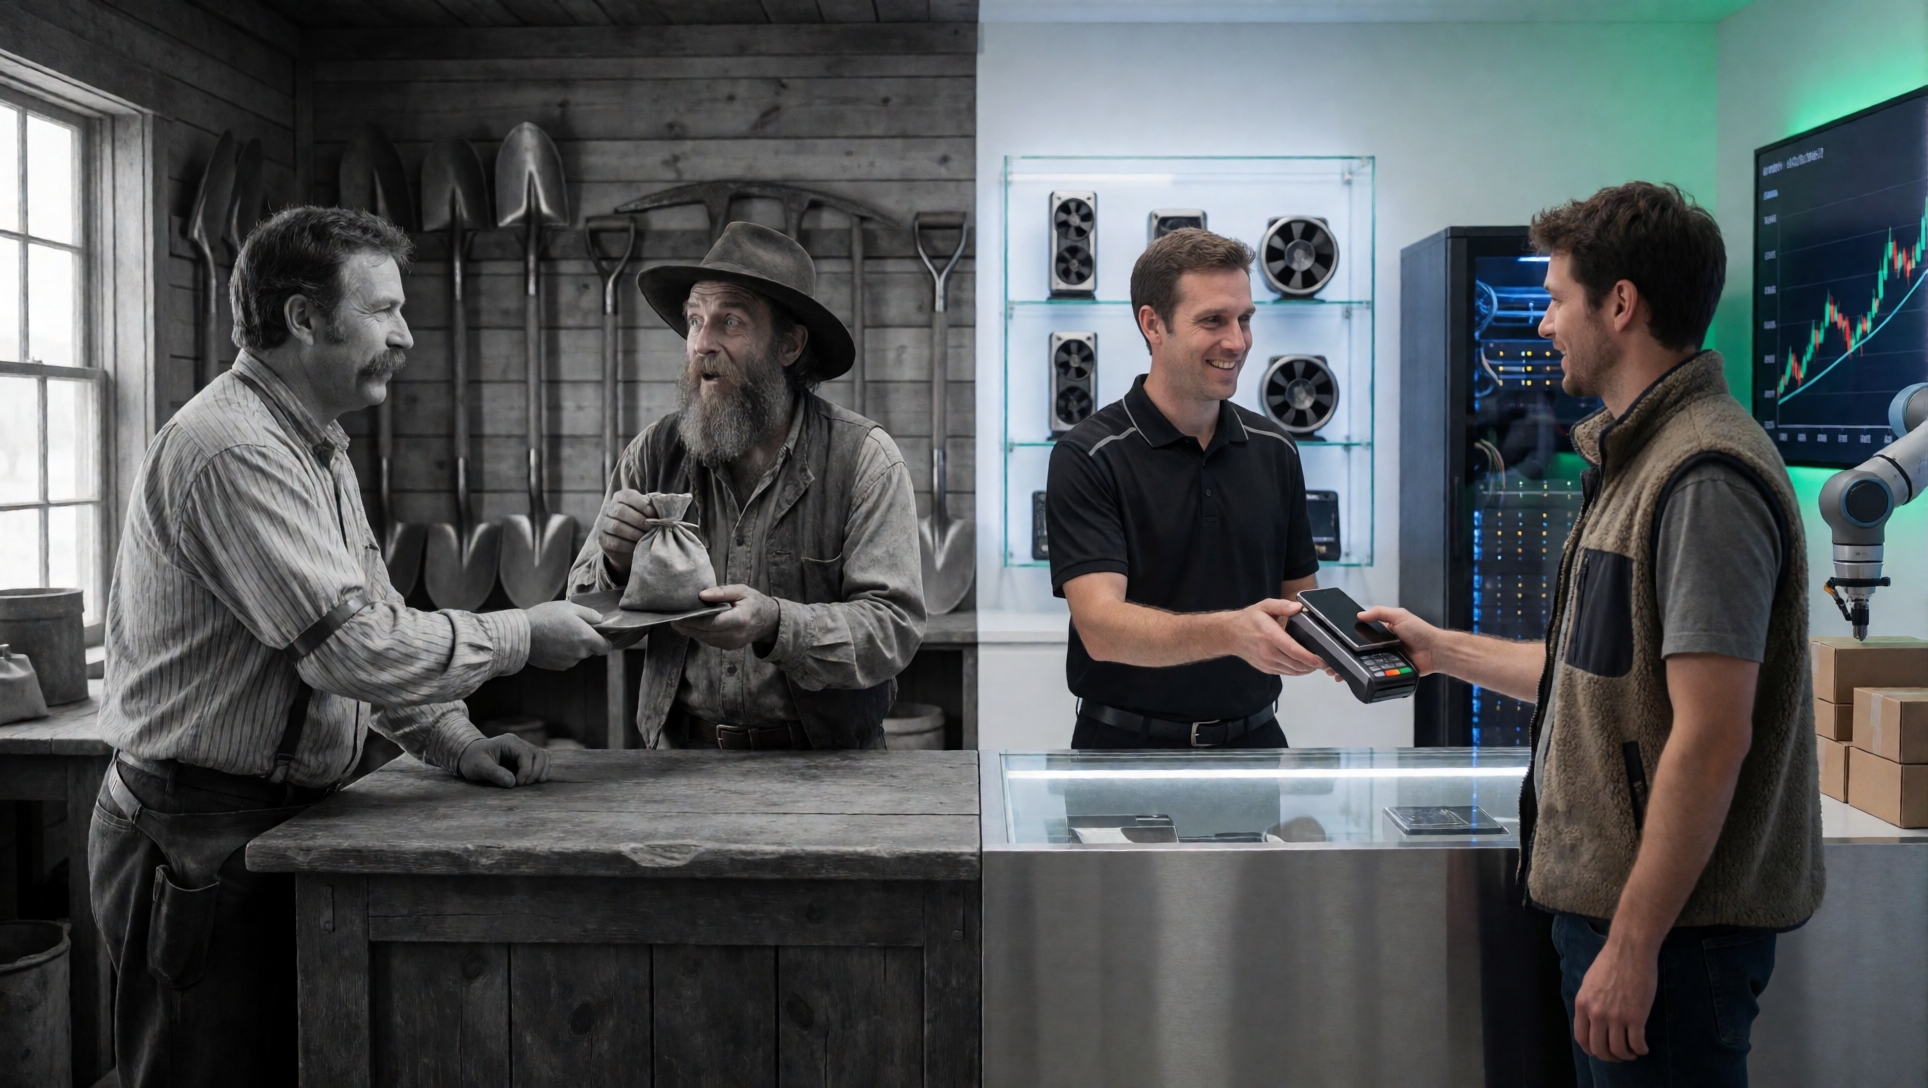
Mindenesetre az eddigi nyertesek azok, akik az aranyásóknak a lapátot árulják.
A felhőszolgáltatók költekezése óriási üzletet hozott a chipgyártóknak. Az Nvidiánál 2023 közepén egy évre számolva még csak mintegy 7 milliárd dollár maradt meg a beruházások kifizetése után, 2028 végére viszont az elemzők átlagos várakozása szerint ez az összeg 420 milliárd dollár közelébe nőhet. Az Nvidiának ráadásul nem kell drága gyárakat építenie, mert legfejlettebb chipjeit más cégek, köztük a tajvani TSMC és a dél-koreai Samsung gyártják.
Ahamed arra is emlékeztet, hogy 1873 csődje nem a vasút végét jelentette.
A krach öt évvel vetette vissza a hálózat fejlődését, utána 1881-ben és 1893-ban újabb fellendülés jött, majd mindkettőt összeomlás követte. A vasút mégis fél évszázadon át az amerikai gazdasági növekedés egyik fő motorja maradt.
Akik a romokból profitálnak, azok jellemzően nem az eredeti befektetők. Az 1893-as pánik után J. P. Morgan bankár szervezte újra az ország vezető vasútjainak sorát, és mivel közben megszerezte a részvényeik jelentős részét, 1902-re mintegy 8 ezer kilométernyi amerikai vasútvonalat ellenőrzött. Az általa átszervezett társaságok között pedig ott volt a Northern Pacific vasút is, a cikkünk elején említett, merész Jay Cooke álma.
A Character.ai vagyonára egyelőre csak egy ajánlat érkezett. A Disney egyik leányvállalata 20 millió dollárt adna érte.